最近刷短刷到好多朋友唠延迟退休的事,不少临近退休的朋友之前都捏着一把汗,生怕自己成了赶上新政策的首批“吃亏”群体。好多六零后尾巴出生的人,之前还在盘算着自己要多熬多久才能领到养老金,把所有政策细则捋明白才发现,1966到1968年出生的这帮人,居然精准踩中了政策的红利缓冲带,这份运气简直比蹲到消费券满减还让人开心。 2024年9月全国人大常委会通过了渐进式延迟法定退休年龄的决定,转年2025年1月1日就正式落地执行。到2026年10月现在,新政已经稳稳走了一年多时间。各地社保窗口办理退休业务的大爷大妈们,也不像政策刚出那会慌得不行,成天追着工作人员问东问西,现在大家的心态都放平了不少,对新规的接受度越来越高。 不同群体的延退规则都给得明明白白,推进节奏完全不算激进。男职工原本60岁退休,每4个月往后推1个月,最终法定年龄逐步过渡到63岁。原本50岁就可以办手续的女职工,每2个月往后推1个月,最终法定退休年龄过渡到55岁。之前55岁退休的女干部、女性灵活就业人员,每4个月往后推1个月,最终法定年龄过渡到58岁。这个慢节奏的调整,给所有人留足了反应时间,完全不用慌慌张张打乱自己之前攒了大半辈子的养老规划。 最低社保缴费年限的调整,也留足了人情味。2030年之前,全国职工最低养老缴费年限还保持15年的标准纹丝不动。要等到2030年才会开始逐年上调,每年只加半年的最低要求,一路加到20年就直接封顶。这中间整整留出了五年的缓冲空窗期,对那些再过几年就要踩退休门槛的朋友来说,完全是实打实的托底福利,半点儿让人措手不及的套路都没有。 2024年底发布的《实施弹性退休制度暂行办法》,更是直接打破了之前延续几十年的硬规则。过去办退休全是卡死的硬杠杠,到点必须离岗,多留一天单位都没法给你走流程。现在完全不一样了,标注出来的法定退休年龄再也不是不可逾越的硬门槛,只是个供大家参考的基准线而已。想早点离岗回家享清福,最多可以提前3年申请办理退休手续,身体状态好想多干两年攒点积蓄,最多也能延后3年再办手续,这份选择权搁以前想都不敢想。 就拿1968年10月出生的男职工举例子,他之前计划得明明白白,2028年10月满60岁就退休,之后带着老伴自驾游大江南北。按照每4个月延1个月的规则核算,他的法定退休年龄往后推到了61岁,正式退休时间顺延到2029年。表面看好像比原定计划晚退了整整一年,不少人刚看到这个数字的时候都皱起了眉头,结果翻到弹性退休规则的时候直接乐出了声。 他要是不想多熬这一年,完全可以走弹性提前退休的通道,最多能提前3年申请手续,等于2028年满60岁的时候照样能顺顺利利办退休,之前定好的自驾游计划半点儿不受影响。这份自己说了算的自主权,是过去几十年大家想都不敢想的待遇。要是他身体硬朗,岗位上也需要他继续发挥余热,在法定61岁的基础上最多还能再延3年,一直干到64岁也就是2032年再办手续。从60岁到64岁整整五年的时间窗口,想选哪年退休全凭自己的实际情况定,不用看任何人的脸色。 缴费年限这块,这批人拿到的便利更是让人羡慕。不管你是2028年就提前退休,还是2029年按法定年龄正常离岗,全都是在2030年最低缴费年限上调的节点之前,15年的最低标准锁死,一天多余的社保都不用多缴。就算你选择延迟到2032年再办退休,按照政策的明确口径,弹性延迟对应的最低缴费年限还是参照你原本的法定退休节点来算,照样还是15年的要求,半点儿亏都吃不上。 对比1970年之后出生的朋友,这里的差距一下子就显出来了。后面的群体不仅要承担更长的法定延退时间,等他们临近退休的时候,还要面对2030年之后最低缴费年限逐年抬高的现实,要多熬好几年班,还得多缴好几年的社保费。 我们身边认识一位1966年底生的老赵,在国企一线干了三十多年,前两年还跟着老同事吐槽自己赶不上老政策,要被迫多延退好几年。他把所有规则一笔一笔算完之后直接乐开了花,最后核算下来自己只需要多干几个月,最低缴费年限一天都不用多加,什么时候退休全凭自己选。他自己都说政策给了个活扣不是死结,这话听着接地气,理儿却半点儿没错。 这套政策设计的思路特别通透,就是老人按老办法,新人按新办法,卡在中间的过渡群体慢慢调整慢慢适应,半点儿不搞一刀切。1966年到1968年前后出生的这帮人,正好站在老人和中人之间的衔接带上,拿到的政策缓冲福利是整段过渡期里最丰厚的那一段。 当然受益归受益,最后选什么时候退完全没人逼着你,全看自己的实际情况。要是身上基础病多,上班坐一天浑身酸疼,那早点退休回家养养花带带娃绝对是享福的好事。要是自己技能过硬单位也愿意留,多干几年收入高还能多攒点养老钱,也是特别体面的选择。之前碰到个王姐的爱人,算来算去最后就选按法定年龄退,不提前也不延后。他自己说现在社保缴费年限刚好卡够数,多熬那几年完全没必要,这种


[流言板]能联手吗?热媒:欧文热巴字母哥的三巨头一定会势不可挡
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...
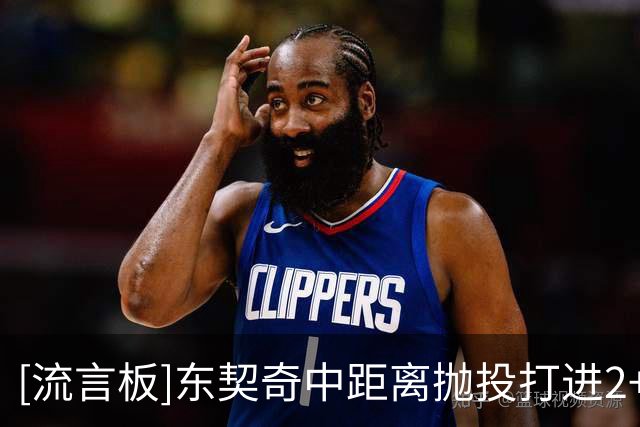
[流言板]东契奇中距离抛投打进2+1,首节出战8分钟已砍下14分4助攻
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...