以前说起存钱,大家的习惯很简单,凑个整数,找一家利率最高的银行,一张定期存三年,利息越高越好,可到了今年秋天,两件事悄悄同时发生了,一件是宏观数据里的大新闻,居民存款连续两个月大幅缩水,坊间惊呼“存款暴跌”。 另一件则是眼下街头巷尾可感的小趋势:不少人在一家银行刚把定期办妥,转身便去别家另开账户,宁可利息薄一些,也要把存款分作几处安放。 这两件事看着不搭界,其实是同一股浪潮的两面,存款利率一路走低,老百姓的存钱逻辑彻底变了,从追着利息跑变成了先把本金看住,再回头算账! 一 存款搬家与分散逻辑 先看这场惊动很多人的“存款暴跌”,央行公布的数据显示,2026年4月居民存款一下子少了1.94万亿元,5月又接着少了1100亿元,两个月合计少了2.05万亿元。 这是近十年里头一回出现居民存款连续两个月负增长,数字摆出来很扎眼,不少人第一反应是中国人是不是突然不爱存钱了?是不是把钱都拿去消费了? 实则并非如此,同期统计表明,非银金融机构的存款不降反升,足足多出3.61万亿元;一消一长之间,资金并未从银行体系中凭空消失,不过是挪了个落脚的地方罢了。 这场“搬家”的直接原因是前几年存的高息定期正好集中到期了,有券商测算,2026年到期的高息定期存款规模大约有50万亿元,主要集中在三年和五年期。 这批钱大多是2021到2023年存进去的,当时大多时候三年、五年期的利率还在3%到4%,可如今再续存,国有大行三年期定存利率已经降到1.25%上下,一年期更是不到1%,不少银行干脆把五年期产品下架,甚至出现五年期利率比三年期还低的倒挂现象。 利差相差一倍还多,储户自然不愿意再按老样子把钱锁进去。 那这笔钱都去了哪里? 大致有三个方向,最大的一头是流进了银行理财、货币基金、债券基金和储蓄型保险这类非银产品,从数据看,这部分承接了搬家资金的大头,而且多数普通人还是偏稳健,优先挑固收类产品,真正直接冲进股市的占比并不高。 第二头是提前还房贷,存量房贷的利率普遍比现在的存款利率高出一截,很多家庭算过账,把到期的存款拿去提前还贷、缩短年限,少付的利息就等于一笔稳稳的收益,比存银行划算。 至于消费,确实有一部分钱流向了日常开销和实物资产,但占比很小,并不是这轮存款下降的主因,说白了,不是中国人不愿储蓄了,而是储蓄的“容器”换了,从银行定期,换成了别的金融资产。 宏观上钱在搬家,微观上钱在拆分,这就要说到开头那个越来越普遍的现象,很多人开始主动把存款分散到不同银行,背后的依据是存款保险那道50万元的红线。 按照《存款保险条例》,同一个存款人在同一家银行里,所有存款账户的本金和利息加在一起,50万元以内全额赔付,超过的部分要等银行清算后再按比例受偿,制度实施到现在,50万这个限额能给99%以上的存款人兜住全额保障。 这里有个很多人都踩过的坑,得特别说清楚,不少人以为,同一家银行的不同支行分开存钱,就算是分散了,其实根本不是那么回事,一家银行不管有多少个网点、多少张卡,它在法律上是同一个法人,所有账户的本息合并计算,十张卡加起来也共用一个50万的额度。 现实里就有这样的事,有位阿姨为了图安心,把80万分在同一家银行的三个支行存,最后发现白忙活一场,反倒是一些上了年纪的长辈想明白了,把80万拆成45万和35万,分别存进两家不同的银行,两笔钱都落在50万保障线以内,晚上睡觉都踏实。 二 银行头疼与理性应对 不同的人群分散存款的动机也不太一样,退休的长辈最看重本金,养老钱、看病钱是底线,利息反而是加分项,宁肯少拿几十块也要买个安心。 年轻的双职工家庭则更会算账,夫妻两人各开各的账户,利用单人在单家银行50万的独立额度,再搭配两三家银行,安全性和用钱的灵活度就都兼顾到了,还有一重很现实的考量,多开几家账户等于多留一条资金的备用通道。 前几年不少人都遇到过手机银行升级、临时限额或者异地风控拦截,急用的时候钱动不了,多一家银行就多一条退路,于是应急钱放一家、长期定存放一家、短期活钱放一家,用途划得清清楚楚。 储户这边在悄悄调整,银行那头就开始头疼了,宏观上,银行业本身就不好过,2026年一季度,商业银行的净息差已经降到1.40%,利润空间被压得很薄,微观上,以前一个客户拎着100万进来,一张定期存三年,这笔钱稳稳趴在账上。 现在同样的客户,把钱拆成两笔50万,一笔存定期、一笔买理财,到期之后还要货比三家、随时准备搬家,大额、长期、稳定的存款越来越难留住,客户经理揽存的考核压力直线上升,银行从坐等客户上门被逼着变成跑着去抢客户。 不过有一点要客观讲清楚,储户分散也好、搬家也好,并不等于大家不信任银行了,更不是看衰整个金融体系,国内绝大多数持牌银行经营都很稳健,真正出问题的是极少数。 变化的只是老百姓的心态,从默认“银行肯定不会出事”变成了“小心驶得万年船”,这是理财观念走向成熟,不是

[流言板]费迪南德同母异父的妹妹参加派对,身穿透视长裙美艳亮相
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...
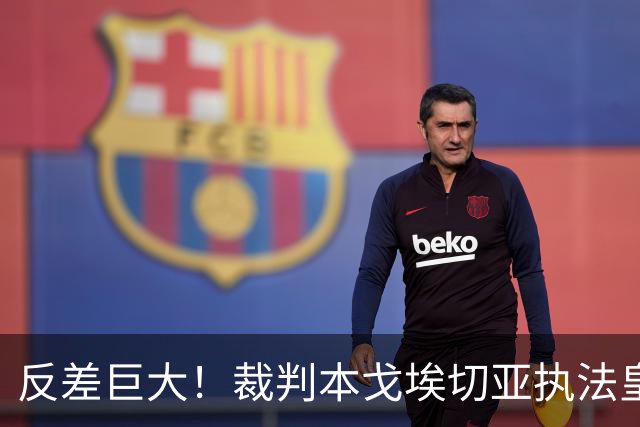
反差巨大!裁判本戈埃切亚执法皇马、巴萨红牌数据曝光,巴萨对手 11 红,皇马本方 5 红!
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...